Оборот виріс на 40%, а прибуток — нуль: куди зникли гроші
Коротко
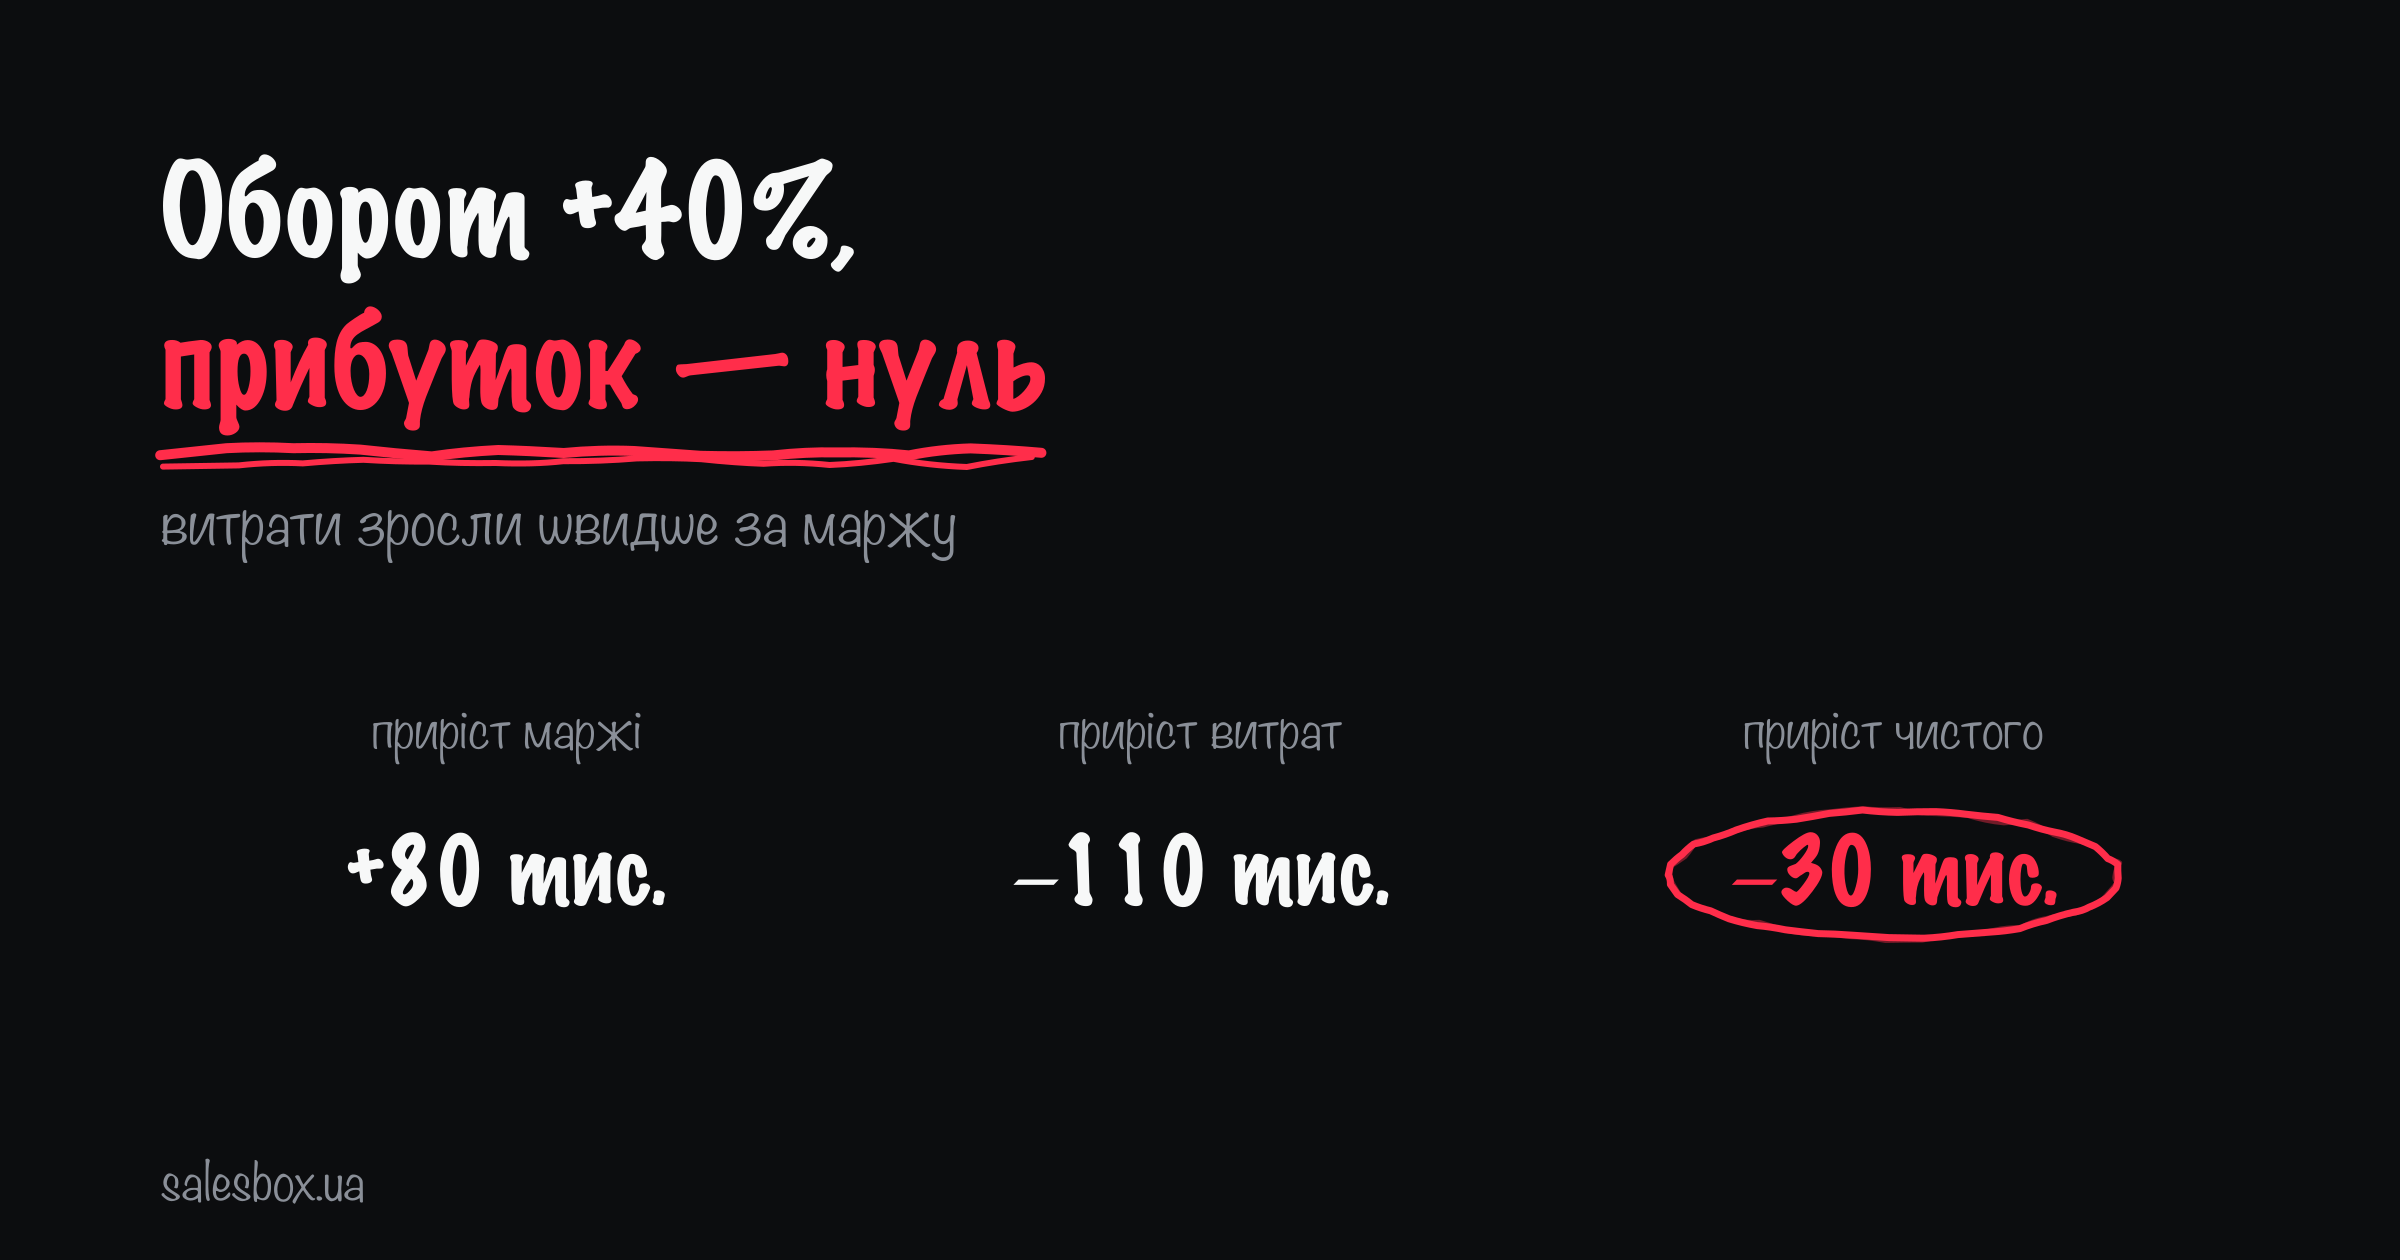
Оборот виріс із 500 тис. до 700 тис. (+40%), а чистий прибуток впав із 30 тис. до нуля. Причина не в тому, що «десь крадуть»: валова маржа додала 80 тис., а витрати — 110 тис. Рахуй не оборот, а приріст чистого на кожну додаткову гривню обороту. Якщо він від’ємний — ти масштабуєш збиток.
Найприємніша цифра в бізнесі — оборот. Її приємно називати вголос, вона добре виглядає в звіті й нею легко міряти «ми ростемо». Саме тому власники дивляться на неї найчастіше — і саме тому найчастіше помиляються.
«У нас за пів року оборот виріс майже в півтора раза. А грошей на рахунку як не було, так і немає. Я не розумію, куди воно все дівається.» — типова фраза власника на розборі
Відповідь майже завжди одна й та сама, і вона нудна: гроші нікуди не діваються. Їх ніколи й не було. Оборот зріс на 40%, а витрати — на 65%, просто друга цифра ніде не висвічувалась.
Дивимось на два місяці поруч
Візьмемо магазин товарів для дому. Націнка стабільна: собівартість товару — 60% від чека, валова маржа — 40%. Власник вирішив тиснути на газ: збільшив рекламний бюджет, найняв ще одного менеджера й пакувальника, взяв більший склад.
| Стаття | Було | Стало | Зміна |
|---|---|---|---|
| Оборот | 500 000 | 700 000 | +40% |
| Собівартість товару (60%) | 300 000 | 420 000 | +40% |
| Валова маржа | 200 000 | 280 000 | +40% |
| Реклама | 60 000 | 130 000 | +117% |
| ФОП команди | 80 000 | 115 000 | +44% |
| Оренда, софт, комісії, логістика | 30 000 | 35 000 | +17% |
| Чистий прибуток | 30 000 | 0 | −30 000 |
Валова маржа справді виросла рівно на 40% — тут усе чесно, націнку ніхто не зламав. Вона додала +80 тис.
А сума операційних витрат була 170 тис., стала 280 тис. Це +110 тис.
Вісімдесят мінус сто десять. Мінус тридцять тисяч. Оце і є весь фокус.

«Але ж я не витрачав більше, ніж заробив. Я ж бачив, що продажі ростуть.» — типова фраза власника на розборі
Продажі й ростуть. Просто кожна наступна гривня обороту коштувала дорожче за попередню — і ніхто не рахував, наскільки саме.
Три місця, де зростання з’їдає само себе
1. Наступний лід дорожчий за попередній
У таблиці реклама виросла на 117% при обороті +40%. Це не помилка планування — це нормальна поведінка платного трафіку. Дешева аудиторія скінченна: коли ти вичерпав найтеплішу, алгоритм іде в ширшу й холоднішу, і ціна заявки повзе вгору. Подвоїти бюджет не означає подвоїти замовлення.
Це не вирок — дорогий лід буває вигіднішим за дешевий, якщо він приносить більший чек або довше життя клієнта. Вирок настає тоді, коли ціна ліда зросла, а чек і повторні покупки лишились ті самі.
2. Постійні витрати перестають бути постійними
Оренда, зарплати й софт живуть у голові власника в розділі «фікс». Але при масштабуванні вони стають змінними стрибками: зайшло більше замовлень — потрібен ще пакувальник, ще менеджер, ще квадратні метри. І цей стрибок відбувається до того, як новий обсяг встиг окупитися.
Найгірше те, що назад це не відкручується за тиждень. Оборот може просісти наступного місяця, а новий ФОП і новий склад лишаться з тобою.
3. Маржа тихо просідає на дрібницях
У таблиці вище я лишив маржу стабільною — 40%. У житті вона майже завжди падає, і кожна причина окремо виглядає копійчаною:
- знижка «за обсяг» великому клієнту;
- безкоштовна доставка, щоб дотягнути до кошика;
- промокоди, які роздали в акцію й забули вимкнути;
- відсоток повернень, який росте разом з обсягом;
- комісія еквайрингу й маркетплейсу.
Кожен пункт — мінус пів відсотка. П’ять пунктів — мінус 2–3% маржі. При обороті 700 тис. це ще 15–20 тис. чистого, яких ти не побачиш. Саме тому знижка — найдорожчий інструмент із усіх, що виглядають безкоштовними.
Цифра, яку треба рахувати замість обороту
Оборот відповідає на питання «скільки пройшло через касу». Тебе має цікавити інше: скільки чистого лишилось від кожної додаткової гривні обороту.
Формула проста:
(чистий прибуток «стало» − чистий прибуток «було») ÷ (оборот «стало» − оборот «було»)
У нашому прикладі: (0 − 30 000) ÷ (700 000 − 500 000) = −15%.
Тобто кожні додаткові 100 грн обороту забирали у власника 15 грн. Він не заробляв — він купував зростання за свої.
| Показник | Значення | Що це означає |
|---|---|---|
| Приріст обороту | +200 000 | скільки додали продажів |
| Приріст валової маржі | +80 000 | скільки з них лишилось після товару |
| Приріст витрат | +110 000 | скільки коштувало це зростання |
| Приріст чистого | −30 000 | результат рішення «тиснути на газ» |
| Маржинальність приросту | −15% | кожна додаткова гривня забирає 15 коп. |
Якщо ця цифра додатна й вища за твою поточну чисту рентабельність — масштабування працює, тисни далі. Якщо нижча — ти ростеш у гіршу економіку, ніж мав. Якщо від’ємна — ти масштабуєш збиток, і чим успішніше, тим гірше.
Це та сама логіка, з якої починається побудова двох моделей в Excel до реклами: рішення про бюджет ухвалюється на моделі, а не на відчутті «продажі йдуть».
Де взяти зростання, яке не з’їдає себе
Порівняй два способи додати ті самі 200 тис. обороту.
Спосіб перший — купити його в реклами. Ми щойно порахували: −30 тис. чистого.
Спосіб другий — забрати його з власної бази. Ті самі 200 тис., але клієнти вже твої: платити за їхнє залучення вдруге не треба.
| Стаття | Приріст через рекламу | Приріст через базу |
|---|---|---|
| Додатковий оборот | +200 000 | +200 000 |
| Собівартість товару (60%) | −120 000 | −120 000 |
| Валова маржа | +80 000 | +80 000 |
| Витрати на залучення | −70 000 | −5 000 (комунікація) |
| Додатковий персонал і склад | −40 000 | −15 000 (обробка замовлень) |
| Приріст чистого | −30 000 | +60 000 |

Різниця — 90 тис. на місяць на однаковому обороті. Уся вона сидить в одному рядку: за повторну покупку ти не платиш рекламному кабінету вдруге. Це той самий розрахунок, що й у формулі чистого прибутку з п’яти важелів — найдешевший важіль майже завжди стоїть незайманим, поки власник докуповує ліди.
«У мене база на десять тисяч чоловік. Я просто не знаю, як їм написати так, щоб це не виглядало як спам.» — типова фраза власника на розборі
Це вже питання каналу, а не економіки. Розсилка на всіх одночасно дає конверсію, близьку до нуля, і вбиває базу. Працює інше: сегментація за поведінкою й персональний офер кожній групі — з цього починається реанімація клієнтської бази, і для цього потрібні мітки, а не масова розсилка.
Чеклист: порахуй це за вечір
- Візьми два місяці підряд — той, де ти почав тиснути на газ, і попередній. Не квартал: у кварталі ефект розмазується.
- Розклади обидва на чотири рядки: оборот → собівартість товару → валова маржа → операційні витрати. Не «загальні витрати» однією цифрою, а окремо рекламу, ФОП і решту.
- Порахуй маржинальність приросту: (Δ чистого) ÷ (Δ обороту). Це одна дія в калькуляторі й найчесніша цифра у твоєму бізнесі.
- Перевір маржу на протікання: знижки, доставка, промокоди, повернення, комісії. Порівняй фактичний середній чек із прайсовим — різниця і є ціна «дрібниць».
- Порахуй сценарій «ті самі гроші з бази»: скільки клієнтів у тебе вже купували, який у них середній чек, скільки коштувало б їх повернути. Якщо ця цифра більша за твій місячний приріст із реклами — ти знаєш, куди дивитись першим.
Якщо на кроці 3 цифра вийшла від’ємною, зупини масштабування до того, як полагодиш економіку. Ріст не лікує збиткову модель — він її множить. І окремо перевір, чи не впирається все в тебе: вузьке горло бізнесу — часто сам власник, і тоді жоден бюджет не допоможе.
Головна думка
Оборот — це не досягнення, це обсяг роботи. Досягнення — те, що лишилось після того, як ти оплатив товар, рекламу, людей і склад. Перш ніж піднімати бюджет, порахуй одну цифру: скільки чистого приносить кожна додаткова гривня обороту. Якщо вона менша за твою нинішню рентабельність — проблема не в тому, що мало трафіку. Проблема в тому, що ти намагаєшся купити зростання там, де воно найдорожче, маючи базу клієнтів, яким не треба продавати себе заново.
Якщо повторні покупки впираються в те, що твій товар беруть раз на рік, — дивись у бік матриці продукту. Якщо гроші «є на папері», але не на рахунку, — це вже касовий розрив, і він лікується фінансовою радою.
→ Хочеш порахувати маржинальність свого приросту разом? Безкоштовний розбір вашого бізнесу
Про автора. Андрій Стахов — засновник SalesBox. Щотижня розбирає реальні бізнеси в прямих ефірах: юніт-економіка, повторні продажі, масштабування. Усі розбори →
Читайте також
Джерело матеріалу: Узагальнений приклад за мотивами бізнес-розборів. Цифри ілюстративні, підібрані так, щоб арифметика сходилась.